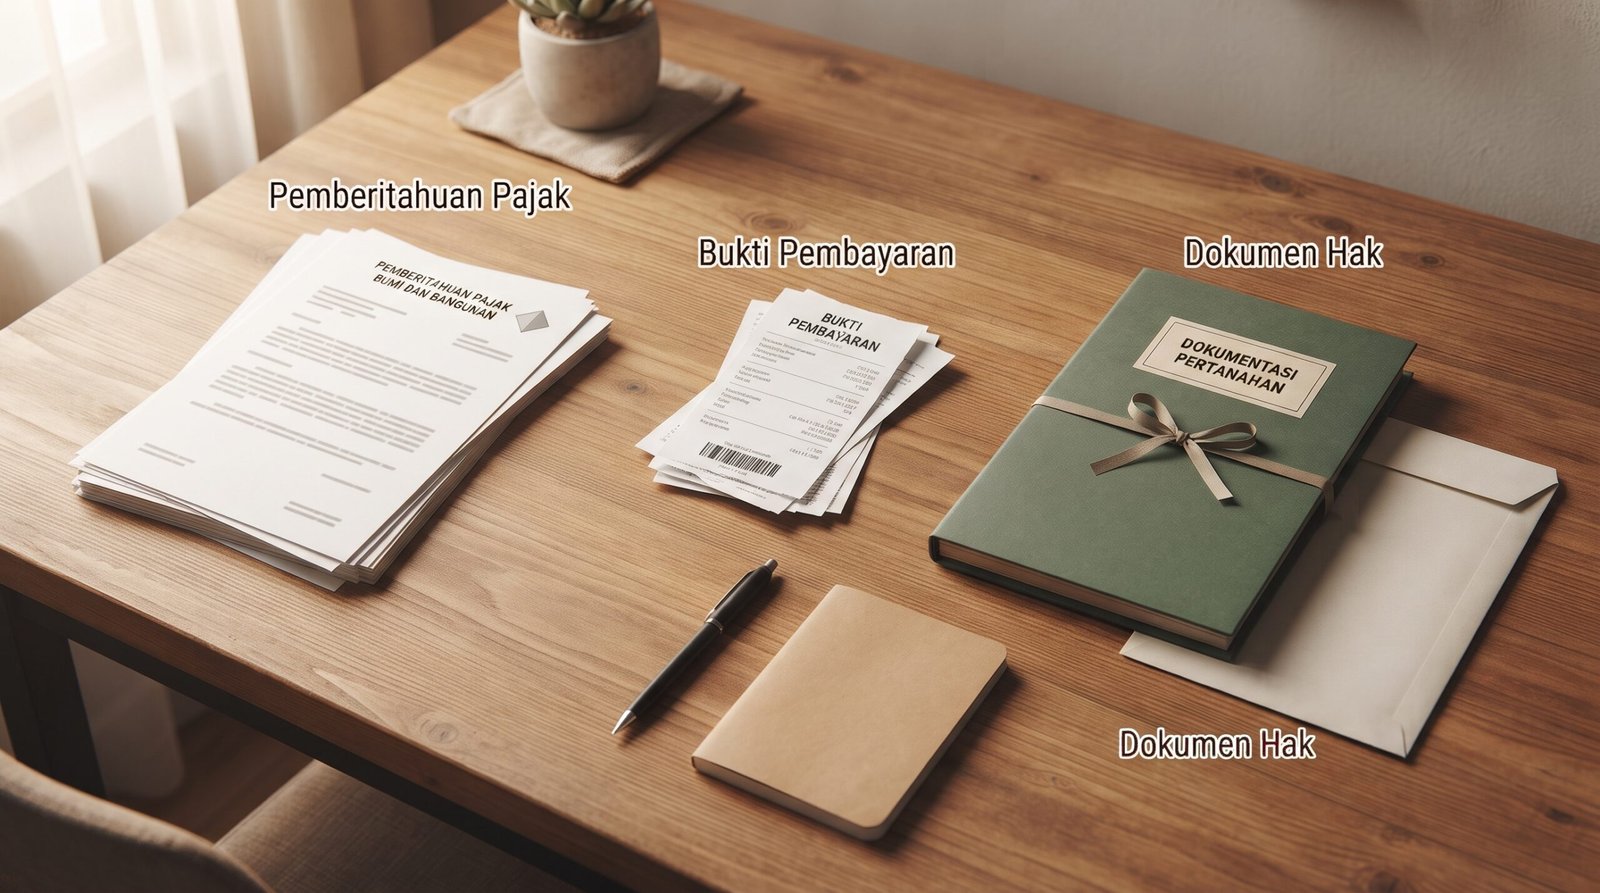
Keterangan gambar unggulan: ilustrasi editorial untuk membedakan fungsi dokumen, bukan contoh dokumen resmi atau bukti transaksi nyata.
SPPT PBB memberitahukan pajak yang terutang; bukti bayar mencatat pembayaran; sertifikat tanah merupakan tanda bukti hak yang telah dibukukan. Ketiganya menjawab pertanyaan berbeda. Nama pada SPPT atau bukti pelunasan PBB tidak dengan sendirinya menentukan siapa pemegang hak atas tanah. Artikel pendukung Panduan Sertifikat dan Dokumen Tanah ini membantu Anda memilah berkas sebelum meminta klarifikasi, bukan menilai keabsahan tanah tertentu. Dasar pembedaan tersedia pada portal resmi BPPD Sidoarjo dan PP 24/1997, Pasal 1 angka 20.
Key Takeaways — Poin Utama
- Jangan menyamakan pemberitahuan pajak dengan bukti pembayaran.
- Pemeriksaan pajak dan pemeriksaan hak atas tanah menjawab persoalan yang berbeda.
- Catat ketidaksesuaian secara spesifik; jangan langsung menyimpulkan adanya pemalsuan atau berpindahnya hak.
Tiga dokumen, tiga pertanyaan
Ringkasan editorial berdasarkan sumber resmi: tabel ini membedakan fungsi berkas, bukan menetapkan kelengkapan dokumen untuk suatu layanan.
| Dokumen | Pertanyaan yang dibantu | Batas kesimpulan |
|---|---|---|
| SPPT PBB-P2 | Berapa pajak yang diberitahukan untuk objek dan tahun terkait? | Bukan bukti kepemilikan tanah atau bangunan. |
| Bukti pembayaran PBB | Pembayaran apa yang tercatat pada transaksi tersebut? | Jangan menyimpulkan semua tahun telah lunas dari satu bukti transaksi. |
| Sertifikat tanah | Hak apa yang telah dibukukan dan dibuktikan oleh dokumen tersebut? | Tidak menggantikan pemeriksaan pembayaran pajak. |
BPPD Sidoarjo secara terpisah menjelaskan fungsi SPPT/eSPPT dan mengingatkan pengguna agar memperoleh bukti transaksi dari saluran pembayaran resmi. Pemisahan ini membantu mencegah anggapan bahwa memegang SPPT sama dengan telah membayar. Sumber: ketentuan eSPPT Sidoarjo.
Untuk pembahasan khusus tentang pembuktian hak, baca kekuatan bukti sertifikat tanah dan batasnya. Artikel ini tidak mengulang analisis sengketa atau ketentuan lima tahun.
Informasi apa yang perlu dikenali pada SPPT?
Dalam penjelasan SPPT PBB-P2 tahun 2026, Bapenda Jombang menyebut alamat objek dan subjek pajak, Nomor Objek Pajak (NOP), Nilai Jual Objek Pajak (NJOP), perhitungan pajak, serta jatuh tempo sebagai informasi yang perlu dikenali. Itu adalah konteks dokumen pajak daerah, bukan daftar informasi untuk menentukan kepemilikan tanah. Sumber: Bapenda Jombang, 16 April 2026.
Saran redaksi: saat menyandingkan SPPT dengan bukti bayar, mulailah dari objek dan tahun pajaknya. Jangan hanya mencocokkan nama. Jika Anda tidak dapat memastikan dua berkas merujuk objek yang sama, tandai sebagai pertanyaan yang belum terjawab.
Jatuh tempo, saluran layanan, dan tata cara pembetulan harus diperiksa pada pemerintah daerah tempat objek berada. Artikel ini tidak menggunakan jadwal Jombang sebagai jadwal nasional.
Jika nama atau data pada berkas berbeda
Perbedaan bukan diagnosis. Tanpa memeriksa riwayat berkas, artikel ini tidak dapat menentukan penyebabnya. Gunakan catatan singkat berikut untuk memisahkan pertanyaan pajak dari pertanyaan pertanahan.
- Tentukan berkas yang dibandingkan. Tulis jenis dokumen dan tahunnya. Simpan dokumen asli; gunakan salinan untuk membuat catatan.
- Tandai perbedaan secara spesifik. Contohnya: nama, lokasi objek, luas yang dicantumkan, atau tahun pembayaran. Hindari kesimpulan seperti “semua datanya salah” tanpa rincian.
- Pisahkan hal yang diketahui dan belum diketahui. “Bukti bayar tersedia untuk tahun tertentu” berbeda dari “seluruh kewajiban telah selesai”.
- Siapkan pertanyaan untuk kanal yang sesuai. Untuk catatan pajak, minta penjelasan melalui kanal resmi pengelola PBB-P2 setempat. Untuk data pendaftaran tanah, tanyakan kepada Kantor Pertanahan terkait. Ini arah klarifikasi, bukan prosedur pengajuan resmi.
Hasil yang diharapkan: Anda memiliki daftar ketidaksesuaian dan pertanyaan yang jelas. Daftar ini tidak menghasilkan keputusan kepemilikan atau jaminan transaksi aman. Jangan mengubah sendiri data dokumen atau menyebarkan NIK, nomor dokumen, dan salinan lengkap kepada pihak yang tidak jelas.
Contoh: nama pada SPPT berbeda dari sertifikat
Contoh hipotetis, bukan kasus nyata: seseorang menerima SPPT dengan nama A, sedangkan sertifikat yang ditunjukkan mencantumkan B. Tersedia pula satu bukti pembayaran.
Kesimpulan yang terlalu jauh adalah “A pasti pemilik” atau “B pasti memalsukan dokumen”. Catatan yang lebih berguna berbunyi: “Saya belum memastikan hubungan objek pada kedua berkas, riwayat perubahan nama, dan cakupan pembayaran ini.”
Nilai pemeriksaan awal ada pada memperjelas ketidakpastian, bukan memilih satu nama sebagai pemenang. Bila sudah ada perselisihan hak, mintalah penilaian profesional berdasarkan berkas dan keadaan sebenarnya.
Pertanyaan yang Sering Diajukan
Apakah nama pada SPPT membuktikan kepemilikan tanah?
Tidak dengan sendirinya. SPPT merupakan dokumen pemberitahuan pajak, bukan bukti kepemilikan. Penegasan ini terdapat pada portal BPPD Sidoarjo dan informasi Bapenda Jombang yang dirujuk di atas.
Apakah sudah menerima SPPT berarti pajaknya lunas?
Jangan menyimpulkan pelunasan hanya dari SPPT. Periksa bukti transaksi dan status pembayaran melalui saluran resmi yang berlaku untuk objek tersebut. BPPD Sidoarjo secara terpisah mengingatkan pentingnya bukti transaksi pembayaran.
Apakah eSPPT memiliki fungsi seperti sertifikat elektronik?
Tidak. Bentuk digital tidak menyamakan fungsi dokumennya. eSPPT tetap pemberitahuan pajak menurut keterangan BPPD Sidoarjo; sertifikat berhubungan dengan hak yang dibukukan menurut PP 24/1997.
Apakah perbedaan nama pasti berarti dokumen palsu?
Artikel ini tidak dapat menarik kesimpulan itu. Sebagai langkah awal, catat perbedaannya dan minta klarifikasi berdasarkan riwayat berkas. Penilaian keaslian tidak cukup hanya dengan membandingkan nama.
Kesimpulan
Pisahkan tiga pertanyaan: pajak apa yang diberitahukan, pembayaran apa yang tercatat, dan hak apa yang dibuktikan. Dengan pemisahan ini, Anda dapat meminta penjelasan yang lebih tepat tanpa menjadikan dokumen pajak sebagai pengganti pemeriksaan pertanahan.
Sumber Resmi dan Batas Informasi
- BPPD Kabupaten Sidoarjo: ketentuan eSPPT dan bukti transaksi.
- Bapenda Jombang: Informasi rincian SPPT PBB-P2 2026.
- PP 24/1997, terutama definisi sertifikat pada Pasal 1 angka 20. Katalog JDIH BPK mencatat status berlaku serta perubahan oleh PP 18/2021.
Sumber ditinjau pada 31 Oktober 2026 (UTC). Cakupan artikel adalah literasi dokumen PBB-P2 dan pertanahan, bukan tutorial layanan daerah, perhitungan pajak, pemeriksaan keaslian, atau penilaian sengketa. Tidak ada transaksi, akun pajak, maupun berkas pribadi yang diuji. Persyaratan, prosedur, biaya, dan waktu layanan perlu dikonfirmasi pada sumber resmi setempat.
GOTOBET88 adalah media informasi independen dan tidak berafiliasi dengan ATR/BPN, Kantor Pertanahan, PPAT, notaris, atau instansi pemerintah. Informasi ini untuk edukasi umum, bukan pengganti nasihat hukum atau pajak profesional.
Tinggalkan Balasan